
Kort antwoord: dat bedrag heet je Freedom Number, en je berekent het vanuit je uitgaven, niet vanuit je inkomen. Een veelgebruikte vuistregel is je jaarlijkse uitgaven maal 25. Heb je €60.000 per jaar nodig, dan kom je uit rond €1,5 miljoen. Dat getal schrikt af, tot je ziet wat je er maandelijks voor opzij moet zetten en hoeveel tijd je nog hebt.
De vraag die bijna niemand uitrekent
Vraag een ondernemer hoeveel omzet ze draait en je krijgt meteen antwoord. Vraag hoeveel vermogen ze nodig heeft om te kunnen stoppen, en het blijft stil.
Dat is gek. Het is de enige vraag die bepaalt of je ooit een keuze hebt.
De meeste mensen werken zonder eindpunt. Ze gaan ervan uit dat het later wel goed komt, of dat ze hun bedrijf ooit verkopen. Maar een bedrijf verkopen is geen plan. Dat is hopen dat er een koper is.
En het begint allemaal bij één ding: → wat er met je winst gebeurt nadat hij binnenkomt.
Zo reken je het uit
Je begint niet bij wat je verdient. Je begint bij wat je uitgeeft.
Stap 1: wat heb je per jaar nodig? Niet wat je nu opmaakt, maar wat je nodig hebt om te leven zoals je wilt. Woonlasten, boodschappen, verzekeringen, vakanties, de dingen die je leven leuk maken.
Stap 2: vermenigvuldig met 25. Die factor komt uit onderzoek naar hoeveel je jaarlijks kunt opnemen zonder je vermogen op te maken, uitgaande van ongeveer vier procent per jaar.
Heb je €40.000 per jaar nodig, dan is je Freedom Number ongeveer €1 miljoen. Bij €60.000 zit je rond €1,5 miljoen. Bij €80.000 rond €2 miljoen.
Stap 3: trek eraf wat je al hebt. Beleggingen, vastgoed dat inkomen oplevert, opgebouwd pensioen. Wat overblijft is je gat.
Waarom dat getal minder eng is dan het lijkt
Anderhalf miljoen. Dat is het moment dat de meeste mensen afhaken.
Maar het getal dat ertoe doet is niet je Freedom Number. Het is wat je er maandelijks voor opzij moet zetten, en dat hangt vooral af van hoeveel tijd je het geeft.
Bij een rendement van ongeveer zeven procent per jaar, en als je op je 65e vrij wilt zijn:
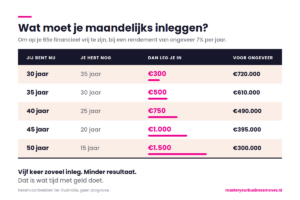
Rekenvoorbeelden ter illustratie, geen prognose.
Kijk naar die tabel. Wie op zijn dertigste €300 per maand inlegt, komt verder dan wie op zijn vijftigste €1.500 inlegt. Vijf keer zoveel inleg, minder resultaat.
Dat is geen motivatiepraatje. Dat is wat tijd met geld doet.
Het getal is geen doel
Je Freedom Number is geen deadline en geen examen. Het is een richtpunt.
Wat het vooral doet, is een vage vraag concreet maken. “Ooit financieel vrij zijn” is een gevoel. “Ik moet nog €490.000 opbouwen en daar heb ik 25 jaar voor” is een som. En een som kun je aanpakken. Hoe je dat doet, staat in ons → Van Winst naar Vermogen model.
Bovendien werkt het twee kanten op. Je kunt meer opzijzetten, maar je kunt ook je uitgaven verlagen. Elke duizend euro per jaar die je minder nodig hebt, verlaagt je Freedom Number met €25.000.
Wat je nu kunt doen
1. Reken uit wat je per jaar nodig hebt. Niet schatten. Pak je afschriften van vorig jaar. Of gebruik onze → gratis Freedom Number Calculator.
2. Bereken je getal en trek eraf wat je al hebt.
3. Kijk in de tabel wat dat per maand betekent. Lukt dat niet, dan weet je dat er iets moet veranderen: meer winst, minder uitgaven of meer tijd.
Veelgestelde vragen
Waarom keer 25?
Dat komt neer op ongeveer vier procent per jaar opnemen. Onderzoek naar langlopende portefeuilles laat zien dat dat in de meeste scenario’s houdbaar is. Het is een vuistregel, geen garantie.
Telt mijn bedrijf mee in mijn Freedom Number?
Alleen als het inkomen oplevert zonder jou. Draait alles op jouw inzet, dan is het geen vermogen maar een baan die je zelf hebt gecreëerd.
Wat als ik nooit helemaal wil stoppen?
Dan is je Freedom Number nog steeds nuttig. Het is het punt waarop werken een keuze wordt in plaats van een verplichting.
Telt mijn huis mee?
Alleen als het inkomen oplevert. Het huis waarin je woont levert niets op, dus dat telt meestal niet mee.
Reken je eigen Freedom Number uit met onze gratis calculator.
Wil je weten wat dat getal betekent voor jouw structuur? Op 25 november lanceren we ons boek Van Winst naar Vermogen in Amsterdam. Een avond over geld, vermogen en bescherming.
De informatie in dit artikel is algemeen van aard en geen persoonlijk financieel advies.
