Wat is je Freedom Number?
Je Freedom Number is het bedrag aan vermogen dat je nodig hebt om te kunnen leven zonder te werken.
Niet om rijk te zijn. Om te kunnen stoppen als je dat wilt, of om minder te gaan werken, of om een jaar vrij te nemen zonder dat je inkomen wegvalt.
Het is één getal, en het is bijna altijd anders dan mensen denken. Veel ondernemers schatten het veel te hoog in en concluderen dat het nooit gaat lukken. Anderen schatten het te laag in omdat ze alleen naar hun huidige uitgaven kijken en vergeten dat prijzen stijgen.
Daarom begin je met rekenen en niet met voelen.
Hoe bereken je je Freedom Number?
Je Freedom Number rekent van achteren naar voren. Je begint niet bij wat je hebt, maar bij wat je nodig hebt.
Stap één: wat geef je per maand uit? Niet wat je verdient, maar wat eruit gaat. Woonlasten, boodschappen, verzekeringen, vervoer, abonnementen, en het leuke. Wees eerlijk, want een te laag ingevuld bedrag geeft je een te mooi antwoord.
Stap twee: keer twaalf. Dat is wat je per jaar nodig hebt.
Stap drie: vermenigvuldig dat met het aantal jaren dat je vermogen moet meegaan, rekening houdend met het rendement dat je erover maakt. Dat laatste doet de calculator hierboven voor je.
Een veelgebruikte vuistregel is dat je ongeveer vijfentwintig keer je jaarlijkse uitgaven nodig hebt. Die regel komt uit Amerikaans onderzoek uit de jaren negentig en gaat ervan uit dat je jaarlijks ongeveer vier procent van je vermogen kunt opnemen zonder dat het opraakt.
Het is een vuistregel, geen wet. Hij houdt geen rekening met jouw belastingsituatie, met een vroege tegenvaller in de markt, of met het feit dat jij misschien veel langer leeft dan het gemiddelde waar die berekening op is gebaseerd. Gebruik hem om een richting te bepalen, niet om een beslissing op te baseren.
Het verschil zit niet in je rendement, maar in je inleg
Dit is het punt waar de meeste mensen vastlopen. Ze gaan op zoek naar de belegging met het hoogste rendement, terwijl het verschil veel vaker zit in hoeveel je er elke maand in stopt.
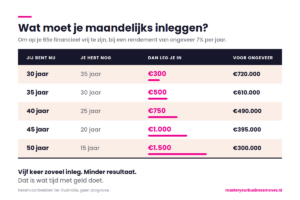
Wat je in deze tabel ziet, is dat het bedrag dat je inlegt zwaarder weegt dan je denkt, en dat de tijd het meeste werk doet. Iemand die vroeg begint met een klein bedrag komt vaak verder dan iemand die later begint met een groot bedrag.
Dat is goed nieuws, want je inleg en je startmoment heb je zelf in de hand. Het rendement niet.
En als je getal onhaalbaar voelt?
Dat gevoel is normaal, en het is bijna altijd de eerste reactie.
Drie dingen die dan helpen.
Je getal is geen deadline. Het is een richting. Je hoeft er niet volgende week te zijn, en bijna niemand komt er in één rechte lijn.
Er zijn twee knoppen, niet één. Je kunt meer opzijzetten, maar je kunt het getal zelf ook verlagen door kritisch te kijken naar wat je per maand echt nodig hebt. Een paar honderd euro per maand minder aan vaste lasten scheelt tienduizenden euro’s aan benodigd vermogen.
En het begint niet bij investeren. Het begint bij wat je overhoudt. Als er aan het eind van de maand niets overblijft, is de vraag niet waarin je moet beleggen, maar waarom je bedrijf te weinig oplevert. Dat is een ander gesprek, en meestal het gesprek dat eerst moet.
Veelgestelde vragen
Hoeveel vermogen heb ik nodig om te stoppen met werken?
Dat hangt volledig af van wat je per maand uitgeeft. Iemand die €2.500 per maand nodig heeft, heeft een heel ander getal dan iemand die €6.000 nodig heeft. Daarom begint de berekening bij je uitgaven en niet bij een standaardbedrag.
Wat is de 4%-regel?
Een vuistregel die zegt dat je jaarlijks ongeveer vier procent van je vermogen kunt opnemen zonder dat het opraakt. Omgekeerd betekent dat ongeveer vijfentwintig keer je jaarlijkse uitgaven aan vermogen. Het is een richtgetal uit onderzoek, geen garantie, en het houdt geen rekening met jouw belastingsituatie.
Telt mijn eigen huis mee in mijn Freedom Number?
Meestal niet. Je eigen woning betaalt je boodschappen niet. Hij telt pas mee als je hem zou verkopen of als hij inkomsten oplevert, bijvoorbeeld bij verhuur. Een pand dat je verhuurt telt wel mee, want dat levert cashflow op.
Houdt dit rekening met inflatie?
Je Freedom Number is uitgedrukt in geld van vandaag. Over twintig of dertig jaar koop je daar minder voor. Daarom is het verstandig om je getal elke paar jaar opnieuw te berekenen, en om te beleggen in iets dat op de lange termijn harder groeit dan de prijzen stijgen.
Moet ik eerst mijn hypotheek aflossen?
Dat is een afweging tussen zekerheid en rendement, en er is geen antwoord dat voor iedereen klopt. Het hangt af van je rente, je resterende looptijd, je belastingsituatie en hoeveel rust je nodig hebt. Laat dit doorrekenen voor jouw situatie.
Ik ben ondernemer. Telt mijn bedrijf mee?
Alleen als je het zou verkopen, en dan tegen wat het dan waard blijkt te zijn. De meeste ondernemers overschatten dat. Een bedrijf dat volledig om jou draait is vaak minder waard dan het voelt. Daarom bouw je vermogen op buiten je bedrijf en niet alleen erin.
Is dit financieel advies?
Nee. Deze calculator is een rekenhulp. Wij geven geen financieel advies en mogen dat ook niet. We leggen uit hoe het werkt, zodat je zelf kunt kiezen of het gesprek met je eigen adviseur beter kunt voeren.
Je getal is de start, niet het plan.
Weet je eenmaal wat je nodig hebt, dan is de volgende vraag hoe je ernaartoe werkt. Dat is waar ons Van Winst naar Vermogen-model over gaat: eerst zorgen dat er winst overblijft, dan die winst laten werken, en vervolgens beschermen wat je opbouwt.
→ Lees hoe het model werkt
